再生資源回收發票怎么開?別陷入廢品收購的稅務陷阱,后果很嚴重
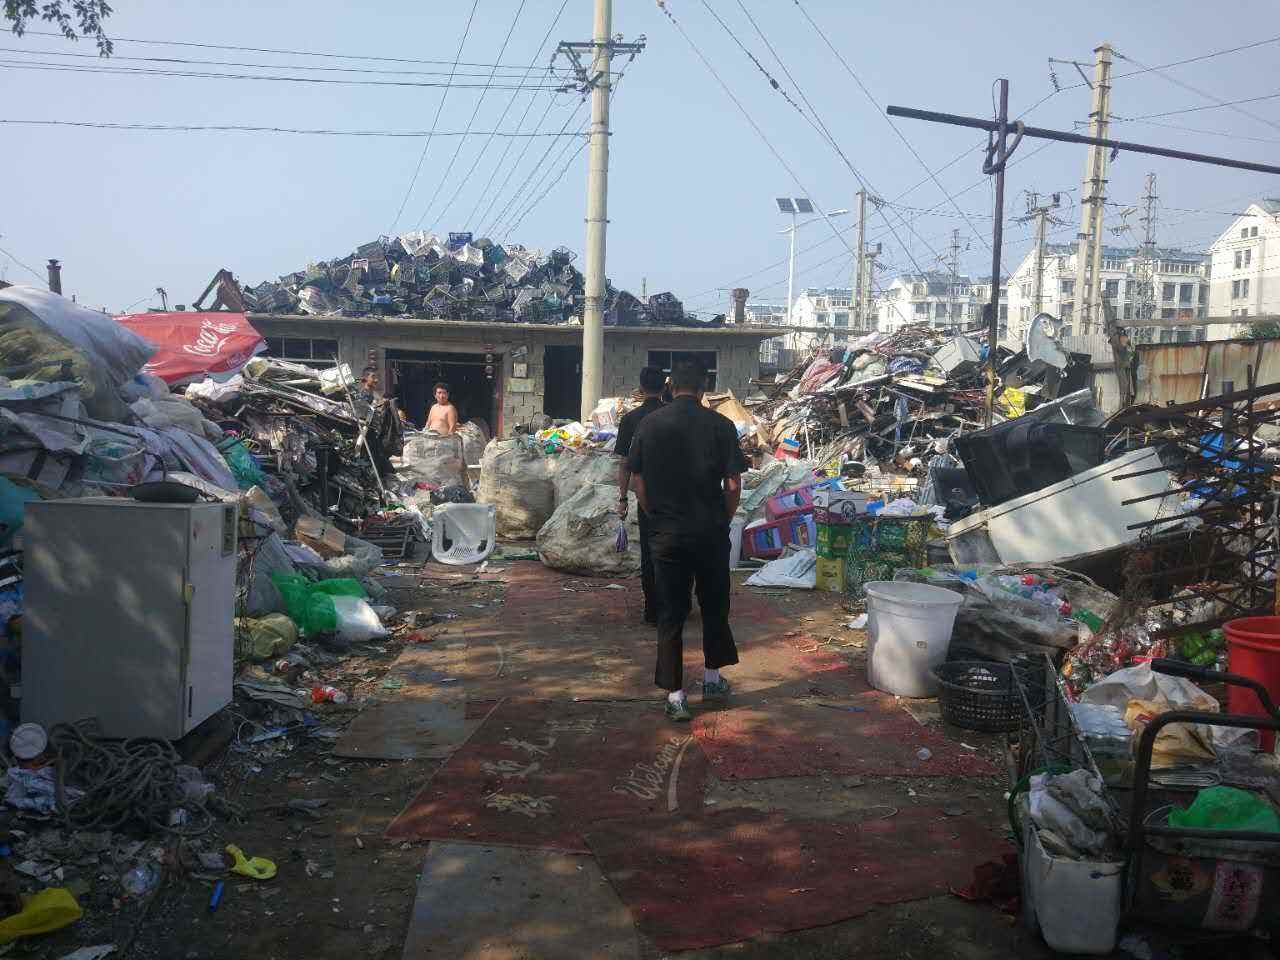
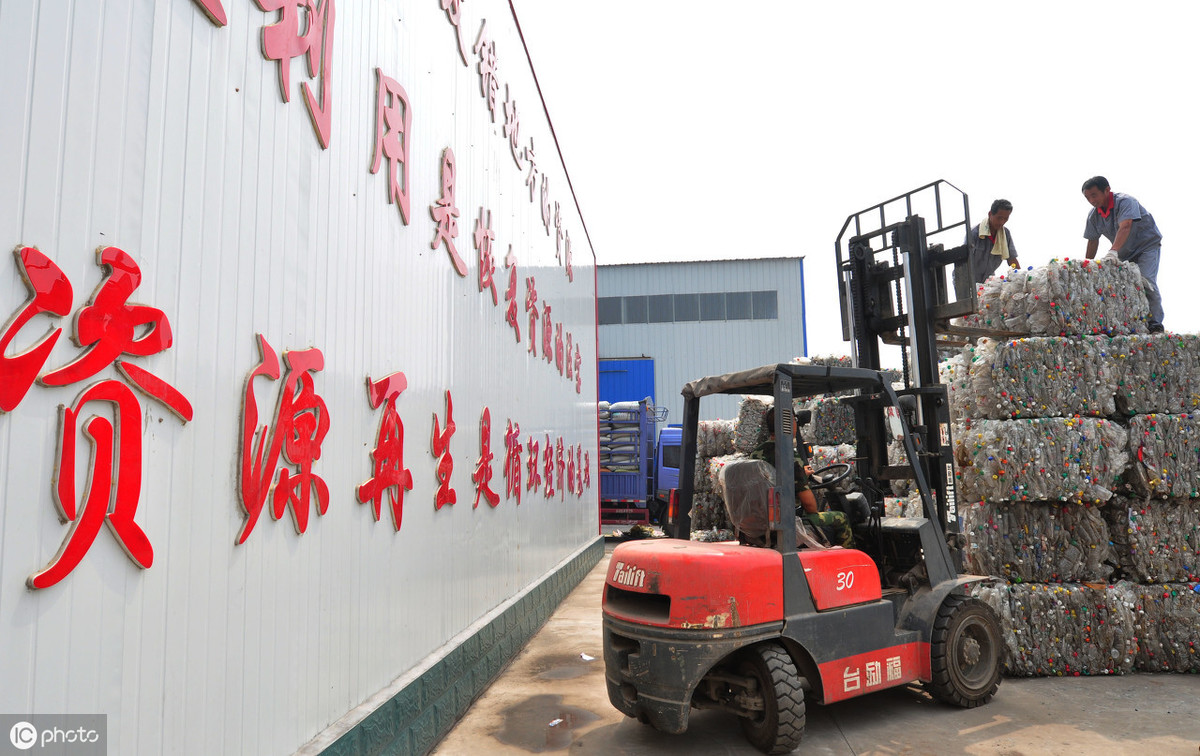
隨著環保意識的提升和國家政策的支持,再生資源回收行業蓬勃發展。在經營過程中,許多企業或個人因對稅務規定了解不足,在發票開具環節頻頻踩坑,輕則面臨稅務處罰,重則可能觸及刑事責任。本文將系統解析再生資源回收發票的正確開具方式,并揭示常見的稅務陷阱,幫助從業者合規經營,規避風險。
一、再生資源回收發票開具的基本規定
再生資源回收企業銷售回收的廢舊物資時,需根據業務性質開具發票。目前主要涉及以下兩種發票類型:
- 增值稅普通發票:若回收企業為小規模納稅人,或向不需要抵扣進項稅的單位或個人銷售再生資源,通常開具稅率為3%(2023年階段性政策為1%)的增值稅普通發票。
- 增值稅專用發票:若回收企業為一般納稅人,且購買方為一般納稅人需要抵扣進項稅額,則應開具增值稅專用發票。根據財稅政策,從事再生資源回收的一般納稅人銷售其收購的再生資源,可以選擇適用簡易計稅方法依照3%征收率計算繳納增值稅,也可選擇適用一般計稅方法(通常稅率為13%)。具體選擇需結合企業實際經營情況和稅務籌劃而定。
關鍵點:回收企業必須確保業務真實,發票內容與實際交易相符,包括貨物名稱、數量、單價、金額等,嚴禁虛開、代開發票。
二、常見稅務陷阱與嚴重后果
許多從業者因不熟悉稅法,容易陷入以下陷阱:
- “不要發票,低價交易”陷阱:部分回收者為壓低成本,要求不開具發票或支付更低價格。這種做法可能導致銷售方隱瞞收入,偷逃稅款。一旦被稅務稽查,不僅需補繳稅款、滯納金,還可能被處以0.5倍至5倍的罰款,構成犯罪的,依法追究刑事責任。
- 進項抵扣憑證缺失陷阱:再生資源回收企業的一大難題是難以從散戶或個人處取得合規的進項發票(如收購廢鋼、廢紙時),導致增值稅抵扣鏈條斷裂,稅負增加。一些企業為此購買虛開的發票充當進項,這屬于虛開發票違法行為,風險極高。
- 財政返還政策濫用陷阱:部分地區為鼓勵再生資源產業,會出臺財政返還或獎勵政策。少數企業通過虛構業務、虛開發票等方式套取政策紅利,這屬于騙取國家稅款或財政資金,情節嚴重者可被判刑。
- 申報不實陷阱:誤將應稅收入申報為免稅收入(注意:現行政策中,再生資源銷售一般無免稅待遇,除非涉及特定政策性產品),或錯誤適用稅率,導致少繳稅款。稅務機關會要求補稅并加收滯納金。
嚴重后果提示:除上述經濟處罰外,涉稅違法信息會被納入納稅信用評價,導致信用等級降低,影響發票領用、出口退稅、銀行貸款等。虛開發票金額較大的,責任人可能面臨有期徒刑。
三、合規開票與風險防范建議
- 規范業務鏈條,確保“三流合一”:即發票流、資金流、貨物流(或服務流)相互匹配。回收、銷售各環節均應保留完整憑證,如過磅單、質檢記錄、運輸單據、付款憑證等。
- 解決進項發票難題的合法途徑:
- 向產廢企業收購時,應要求其開具發票。
- 向個人或非經營性單位收購再生資源時,可按規定自行開具收購發票(部分地區有特定收購憑證),作為成本憑證,但通常不能用于增值稅進項抵扣(除非地方有特殊政策)。企業可據此計算企業所得稅稅前扣除。
- 關注國家針對再生資源行業進項抵扣的專項政策,如部分地區試點“回收企業憑銷售方開具的發票或相關憑證抵扣進項”等。
- 準確適用計稅方法:一般納稅人應評估簡易計稅(3%)和一般計稅(13%)的稅負差異,結合上游能否取得進項票等因素,選擇對自身更有利的方式,并按規定向稅務機關備案。
- 善用地方合法扶持政策:在完全合規經營的前提下,積極了解并申請地方政府對再生資源綜合利用的稅收優惠、財政補貼等,切勿通過違法手段騙取。
- 加強內部稅務管理:建議聘請專業財稅人員或咨詢稅務師,定期進行稅務健康檢查,及時學習最新稅收政策,如財政部、稅務總局關于資源綜合利用增值稅政策的最新公告。
###
再生資源回收行業利國利民,但稅務合規是生存與發展的生命線。開具發票絕非小事,它關乎企業信譽與法律安全。從業者務必樹立依法納稅意識,徹底摒棄“不開票、低價賣”的舊思維,通過規范財務、吃透政策來穩健經營。唯有如此,才能在守護綠水青山的也守住自己的財富與自由,遠離稅務陷阱的嚴重危害。
如若轉載,請注明出處:http://www.canzhuowang.cn/product/23.html
更新時間:2026-09-17 10:49:10