2020年中國生活垃圾處理與再生資源回收產業鏈全景 市場潛力深度剖析
2020年是中國生活垃圾處理與再生資源回收行業發展的關鍵一年。在政策驅動、環保意識提升和技術進步的合力下,行業產業鏈日益清晰,市場潛力加速釋放,一幅從源頭分類到資源化利用的全景圖正全面展開。
上游:源頭分類與收集
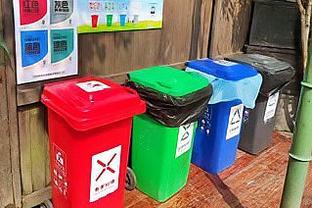
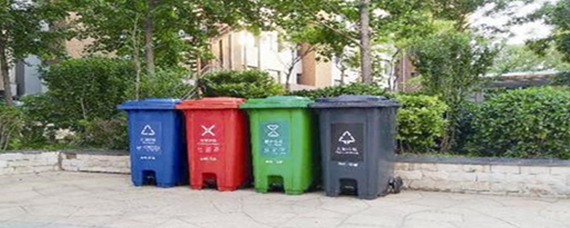
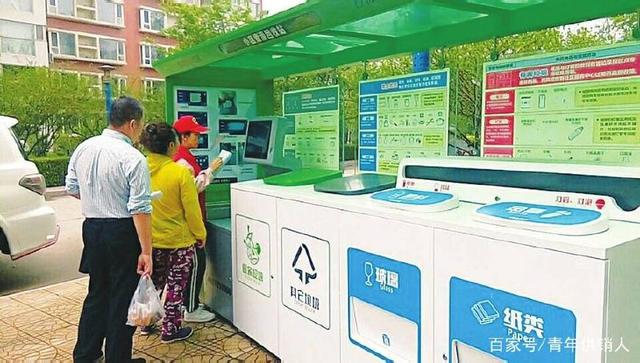
產業鏈的上游核心是生活垃圾的源頭減量與分類收集。2020年,《生活垃圾管理條例》在全國多地正式實施,強制垃圾分類從試點走向普及。這直接帶動了分類垃圾桶、智能回收設備、專用運輸車輛等制造需求,并催生了社區督導、宣傳服務等新興環節。上游的規范化是整條產業鏈高效運行的基礎,其成效直接決定了中下游的處理效率與資源回收質量。
中游:運輸、轉運與分揀
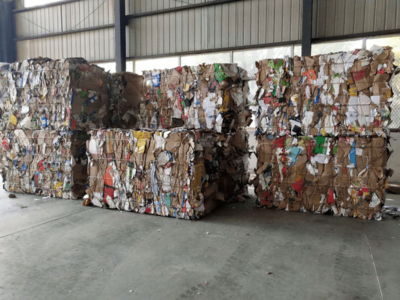
中游環節負責將分類后的垃圾進行專業運輸、集中轉運和精細分揀。隨著分類體系的建立,垃圾收運體系也向“分類直運”模式轉變,減少了混合與二次污染。分揀中心則成為關鍵節點,通過人工與機械(如風選、磁選、光學分選)相結合的方式,將可回收物(如塑料、紙張、金屬、玻璃)高效分離。這一環節的技術升級與運營效率,是提升再生資源回收率的核心。
下游:處理處置與資源化利用
下游是產業鏈的價值實現端,主要包括:
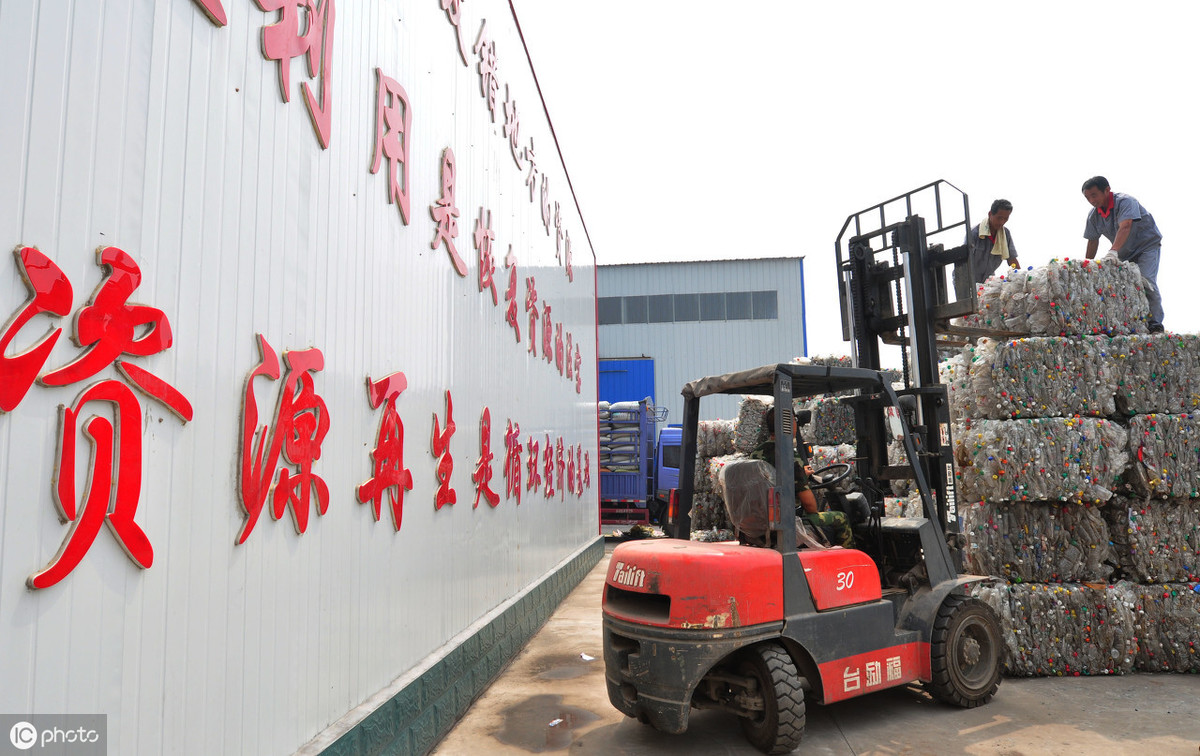
- 再生資源加工利用:分揀出的可回收物被送至專業工廠,經過破碎、清洗、造粒等工藝,轉化為再生原料,重新進入塑料、造紙、冶金等工業生產體系。這是“變廢為寶”的關鍵步驟,也是循環經濟的直接體現。
- 有機垃圾處理:廚余垃圾等通過厭氧發酵產沼氣(能源化)或好氧堆肥(肥料化)進行處理。
- 末端處置:對于目前技術難以回收的部分,則通過衛生填埋或焚燒發電(能源回收)進行安全處置。焚燒技術在2020年進一步推廣,其熱能利用效率持續提升。
行業市場潛力巨大
“再生資源回收利用行業市場潛力大”已成為共識,這主要源于:
- 政策強力支撐:國家“無廢城市”建設、循環經濟發展戰略及“雙碳”目標,為行業提供了長期、穩定的政策紅利。
- 經濟價值凸顯:隨著原生資源成本上升和環境約束收緊,使用再生原料的經濟性和環保優勢日益顯著。據相關統計,2020年再生資源回收總量雖受疫情影響短期波動,但長期增長趨勢明確。
- 技術驅動創新:物聯網、大數據、人工智能等技術在智能回收箱、物流優化、交易平臺等領域的應用,正推動行業向信息化、智能化轉型升級,開辟了新的市場空間。
- 社會參與度提高:公眾環保意識的普遍增強,為垃圾分類和回收提供了堅實的社會基礎。
結論
2020年中國生活垃圾處理產業鏈已構建起從源頭分類到資源化利用的完整閉環。再生資源回收作為產業鏈的核心價值環節,正處于政策、市場與技術多重利好的戰略機遇期。通過進一步打通回收渠道、提升分揀加工技術水平、完善生產者責任延伸制度,中國再生資源回收利用市場的巨大潛力將得到更充分的釋放,為實現綠色低碳發展和資源可持續利用提供關鍵支撐。
如若轉載,請注明出處:http://www.canzhuowang.cn/product/25.html
更新時間:2026-09-17 17:11:04